一、气体质量流量控制器市场概述
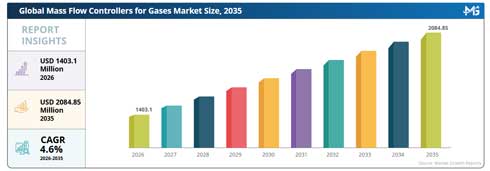
2026年气体质量流量控制器市场规模为14.031亿美元,预计到2035年将达到2084.85百万美元,2026年至2035年复合年增长率为4.6%。
气体质量流量控制器市场的特点是采用精密仪器控制整个工业过程中气体流量从 0.01 sccm 到超过 20,000 slm。超过 65% 的装置集成到半导体和分析系统中,而超过 30% 的装置部署在能源和环境应用中。 80% 的设备的标准精度水平为满量程的 ±0.5% 至 ±1%。近 70% 的现代系统都采用了 Modbus 和 Profibus 等数字通信协议。大约 55% 的设备在低于 10 bar 的压力下运行,而 25% 在低于 10⁻⁹ 托的超高真空环境中运行。
美国约占全球气体质量流量控制器市场需求的 28%,其中超过 45% 的贡献来自于半导体制造设施。美国约 60% 的安装集中在加利福尼亚州、德克萨斯州和亚利桑那州等州。近 50% 的美国制造工厂使用响应时间低于 1 秒的数字质量流量控制器。超过35%的需求来自分析实验室和环境监测系统。氢燃料应用占美国总用量的近 12%,而航空航天和国防应用占要求流量精度在 ±0.25% 以内的装置的 9%。
• 市场规模:2024 年价值 16 亿美元,预计到 2034 年将达到 48 亿美元,复合年增长率为 11.5%。
• 增长动力:半导体制造需求的采用率复合年增长率为 12.8%。
• 趋势:数字和物联网控制器的集成度不断提高,复合年增长率为 13.6%。
• 主导地位:领先制造商保持主导地位,复合年增长率达 10.9%。
• 区域见解:亚太地区以 12.4% 的复合年增长率领先,其次是北美,复合年增长率为 10.7%。
• 挑战:高校准和维护成本限制了小型行业复合年增长率 8.6%。
• 行业影响:自动化和精密气体控制提高了运营效率,复合年增长率为 11.9%。
二、气体质量流量控制器市场最新趋势
气体质量流量控制器市场趋势凸显了技术的快速进步,超过 58% 的制造商将数字通信协议集成到设备中。大约 47% 的新系统具有支持物联网的监控功能,允许实时流量跟踪,延迟低于 500 毫秒。小型化是一个主要趋势,目前 34% 的设备重量低于 500 克,占地面积不到 150 平方厘米。多气体兼容性不断提高,31% 的控制器无需重新校准即可支持 5 种以上气体类型。
能源效率的提高是显而易见的,40% 的现代控制器将功耗降低到 5 瓦以下。 39%的先进设备采用了人工智能驱动的校准系统,与传统校准相比,精度提高了15%。半导体工厂占超高精度控制器需求的 45%,误差范围低于 ±0.3%。氢燃料电池应用占新兴需求的 18%,流量范围在 0.1 slm 至 500 slm 之间。这些用于气体市场洞察的质量流量控制器强调与自动化、精密制造和工业 4.0 集成的紧密结合。
三、气体质量流量控制器市场动态
1、半导体制造需求不断增长
半导体行业占气体质量流量控制器市场总规模的近 45%,超过 70% 的制造工艺需要精确的气体流量控制。 10纳米以下的先进芯片制造节点要求流量精度在±0.25%以内,从而推动了对高性能控制器的需求。大约 60% 的半导体工厂每个设施使用 200 多个质量流量控制器。这些工厂中的气体输送系统在超洁净条件下运行,80% 的工艺中杂质容限低于 1 ppm。对精密气体流量的日益依赖直接加速了气体质量流量控制器市场的增长。
2、维护和校准成本高
校准成本占气流系统总运营费用的近 20%,65% 的安装需要每 6 至 12 个月重新校准一次。大约 36% 的用户表示,由于传感器灵敏度和污染风险,维护变得复杂。 28% 的设备在运行 3 年内更换了关键组件。此外,32% 的系统由于温度波动超过 ±5°C 等环境因素而出现性能偏差。这些挑战限制了小规模行业的采用,并降低了气体质量流量控制器市场的整体前景。
3、扩大氢和燃料电池应用
氢能源系统占气体质量流量控制器市场分析新需求的近 18%。燃料电池系统需要的流量范围为 0.5 slm 至 300 slm,精度为 ±1%。超过 35% 的加氢站使用质量流量控制器进行气体分配和监控。全球对清洁能源的推动导致氢相关项目增加了 42%,创造了巨大的机遇。预计大约 25% 的新装置将支持氢气混合和存储系统,从而推动气体质量流量控制器的市场机遇。
4、技术集成和系统兼容性
集成挑战影响近 30% 的安装,尤其是在将传统模拟系统与现代数字控制器相结合时。大约 27% 的用户报告通信协议不匹配,而 24% 的用户面临软件兼容性问题。多气体校准的复杂性影响了 22% 的系统,导致运营效率低下。此外,19% 的安装需要定制工程解决方案来满足特定的工业要求。这些挑战使部署时间增加了 15% 至 20%,影响了新兴市场中气体质量流量控制器整体市场份额的扩张。
四、气体质量流量控制器细分分析
1、数字型or模拟型
• 数字型:数字质量流量控制器占气体质量流量控制器市场规模的 64%,这得益于自动化工业系统中 70% 的采用率。超过 60% 的设备提供 RS-485 和以太网等通信接口。 75% 的数字控制器的响应时间通常低于 1 秒,准确度达到 ±0.5%。大约 50% 的数字系统支持多种气体校准,从而将停机时间减少 20%。 45% 的安装与基于云的监控平台集成,提高了运营效率和预测性维护能力。
• 模拟型:模拟质量流量控制器占据 36% 的市场份额,主要用于传统系统和成本敏感型应用。大约 55% 的模拟设备使用 0–5V 或 4–20mA 范围内的电压信号运行。 70% 的模拟控制器的精度范围在 ±1% 到 ±2% 之间。这些系统在数字基础设施有限的环境中是首选,在发展中地区的使用量占 40%。维护频率更高,30% 的设备需要每 6 个月校准一次,而数字系统的这一比例为 20%。
2、气体质量流量控制器各行业市场占比
• 半导体制造:半导体制造占据气体质量流量控制器 45% 的市场份额,超过 80% 的制造工艺需要精确的气体输送。流量范围从 0.1 sccm 到 5000 sccm,高级节点的精度要求低于 ±0.3%。大约 70% 的晶圆厂使用与自动化系统集成的数字控制器。 85% 的过程中气体纯度标准超过 99.999%,这凸显了对高性能控制器的需求。
• 燃料电池:燃料电池应用占市场需求的 18%,氢气流量控制系统的运行流量在 0.5 slm 至 300 slm 之间。大约 60% 的燃料电池系统要求流量精度在 ±1% 以内。超过 35% 的加氢站依靠质量流量控制器进行监控和安全。 50% 的系统的温度容差范围为 -20°C 至 80°C。
• 分析仪器:分析仪器占需求的 22%,其中超过 65% 用于实验室和环境监测系统。在 80% 的应用中,流量通常低于 10 slm。精度要求很高,75%的仪器要求精度在±0.5%以内。大约 40% 的设备用于气相色谱系统。
• 其他的:其他应用占15%,包括航空航天、化学加工和环境系统。这些应用中约 30% 在 20 bar 以上的高压条件下运行。其中 45% 的系统需要多气体兼容性,以支持不同的工业流程。
五、气体质量流量控制器全球发展展望
1、北美
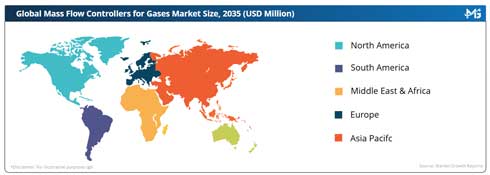
北美约占气体质量流量控制器市场份额的 28%,其中美国贡献了近 85% 的区域需求。半导体制造占安装量的 48%,而分析仪器则占 20%。超过 60% 的设施使用带有通信协议的数字控制器。氢燃料应用占该地区需求的 12%,燃料电池系统的部署增长超过 35%。
2、欧洲
欧洲占据约 18% 的市场份额,其中德国、法国和英国贡献了超过 70% 的地区需求。工业自动化占使用量的 40%,而环境监测系统占 25%。大约 50% 的安装使用数字控制器,30% 支持多种气体应用。
3、亚太
在中国、日本、韩国和台湾半导体制造的推动下,亚太地区占据主导地位,占据 46% 的份额。全球超过 55% 的半导体工厂位于该地区。数字控制器的采用率超过 65%,多气体系统占安装量的 35%。
4、中东和非洲
中东和非洲地区占据8%的份额,其中能源和石油天然气行业贡献了50%的需求。氢气和天然气加工应用占 20%,而工业自动化占 15%。出于成本考虑,大约 40% 的安装使用模拟控制器。
数据来源:Market Growth Reports

 精量科技作为专业的过程仪表和自动化控制设备供应商,坚持“创新科技,服务全球”的经营理念,旨在生产高品质高技术高精度的产品,专业于流量测量,应用广泛分布于玻璃、冶金、环保、配气置气仪器分析、石油石化等领域。
 精量科技作为专业的过程仪表及自动化控制设备供应商,在实际应用中可为您提供多种解决方案,选择合适的仪表并提供选型帮助。

 全国销售热线:400-005-7868

 QQ咨询
 在线留言
 186 0136 4771