导语:
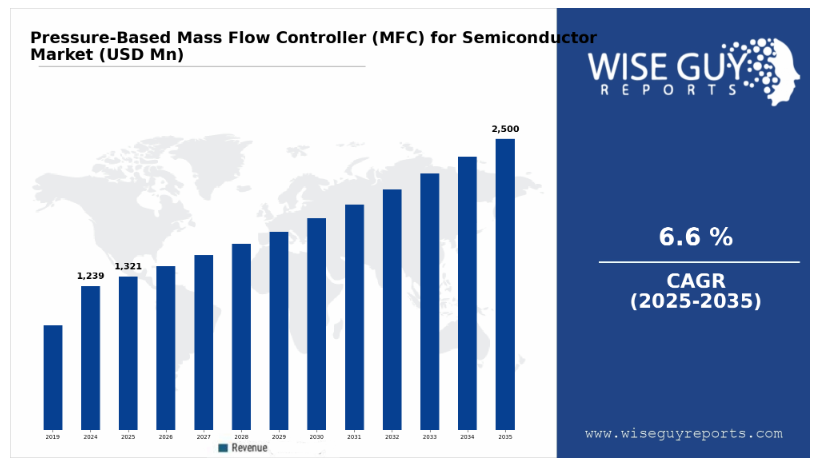
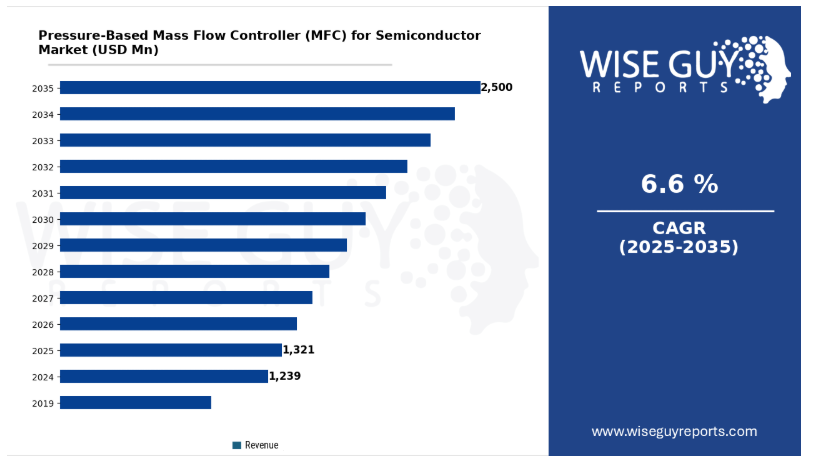
半导体市场规模的压力式质量量流量控制器在2024年估值为12.389亿美元。半导体市场的压力式质量量流量控制器预计将从2025年的13.2亿美元增长到2035年的250万美元。半导体市场的压力式质量量流量控制器在预测期(2026-2035年)的复合年增长率(CAGR)预计约为6.6%。
一、市场趋势洞察
全球基于压力的质量流量控制器(MFC)半导体市场预计将在2025年至2035年间以6.6%的复合年增长率增长,主要得益于对先进半导体制造工艺需求和自动化整合的增长。
基于压力的MFC技术进步,如精度和响应时间的提升,提升了操作效率,使这些控制器在无尘室应用中不可或缺。
在区域内,亚太地区预计将主导市场,得益于快速工业化、半导体制造投资增加以及韩国、日本和中国等国的主要参与者。
在细分领域,基于压力的多重交换机在物联网设备和电动汽车等新兴应用中需求激增,推动其在多个行业的应用,从而多元化了市场格局。
1、半导体市场终端应用洞察
全球半导体市场压力式质量流量控制器按终端用途细分,显示了在多个应用领域的显著增长。半导体制造成为主导行业,体现了MFC在提升制造精度和效率方面的关键作用。此外,显示面板生产和太阳能电池制造也是新兴领域,随着技术进步推动需求,展现出强劲的增长潜力。这一多样化的终端使用格局显示出一个充满活力的市场,受创新和日益增长的生产需求驱动,市场正准备扩张。
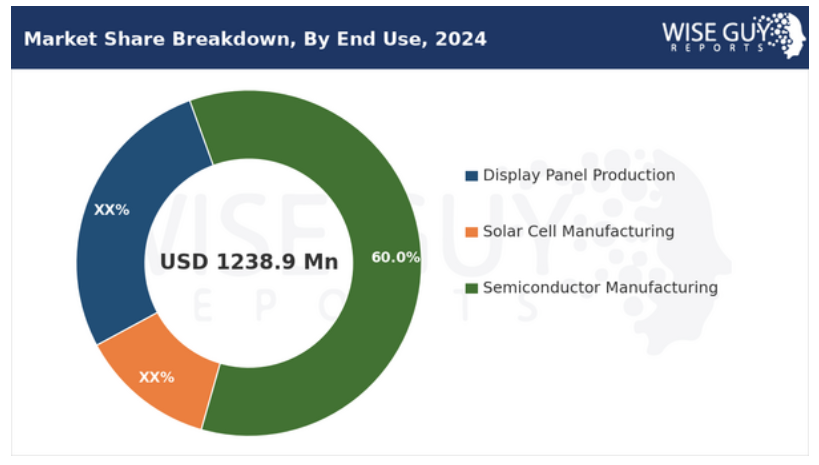
来源:初级研究、二手研究、WGR数据库及分析师评测
2、半导体市场区域洞察
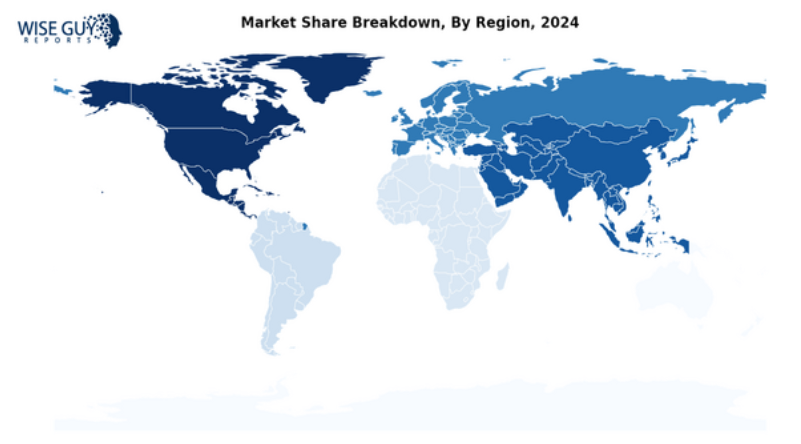
从区域角度看,北美预计将引领全球半导体行业的压力式质量流量控制器市场,依靠先进的技术基础设施和对半导体的高需求。欧洲紧随其后,主要依靠半导体制造的重大投资。亚太地区预计将展现出强劲增长,这得益于需求增长和电子行业的蓬勃发展。与此同时,南美及中东及非洲地区预计将稳步增长,适应半导体市场不断变化的需求。
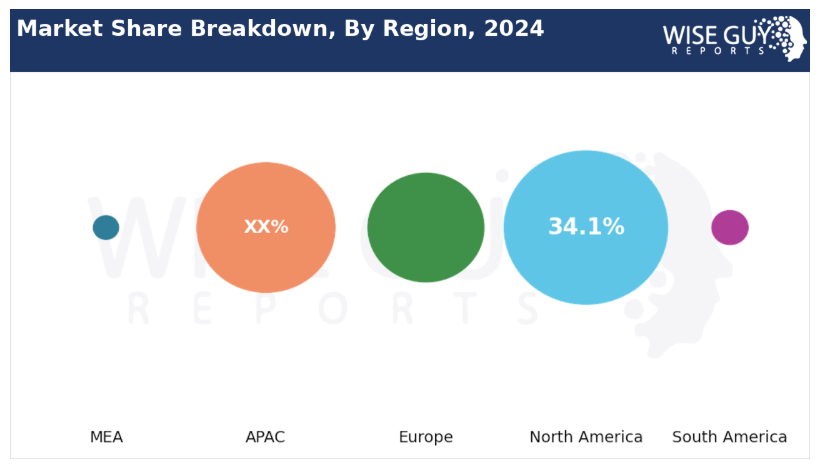
来源:初级研究、二手研究、WGR数据库及分析师评测
3、半导体市场关键压力质流量控制器趋势重点
全球半导体压力式质量量流量控制器市场正经历由技术进步和半导体器件需求增长驱动的显著趋势。一个关键的市场驱动因素是半导体制造制造工艺日益复杂,精准的气体流量控制至关重要。对微型电子设备的推动使效率和精度更加被重视,使得MFC对于保持工艺稳定性至关重要。此外,随着全球各国政府,尤其是亚太和北美等地政府,通过多项举措加强对半导体创新和生产的支持,MFC的需求预计将持续增长。该市场的机会在于开发下一代多功能计算机,集成智能技术,实现实时数据分析和自动化增强。对可持续发展和减少环境影响的关注,也为环保MFC的开发打开了新途径,旨在优化燃气使用和减少浪费。随着半导体行业的不断发展,制造商可能会寻求简化生产流程的方法,推动MFC技术的进一步发展。近期趋势显示,行业参与者之间日益紧密的合作,以提升产品供应并扩大市场影响力。制造设施的提升和对新兴市场,尤其是亚洲的投资,也正在重塑竞争格局。随着全球半导体格局的成熟,这些趋势将在决定基于压力质量流量控制器市场的未来方向中发挥关键作用,帮助其适应快速变化的行业挑战和需求。
来源:初级研究、二手研究、WGR数据库及分析师评测
二、半导体市场技术洞察
1、半导体市场细分领域的压力型质量流量控制器洞察:
全球半导体市场压力式质量流量控制器区域板块展示了多个领域的多样趋势和机遇。北美市场以显著估值领先,显示出半导体技术进步和研发投资增加带来的强劲需求。随着各行业专注于提升制造效率,欧洲实现了稳健扩张,而亚太地区则经历了强劲增长,主要得益于半导体制造活动的激增和电子器件消费的上升。南美因工业化和自动化的普及而呈现适度增长,而中东部则表现出渐进的兴趣,但在基础设施发展方面面临挑战。总体而言,北美市场凭借技术进步和半导体行业关键企业的战略举措,依然在推动可观收入方面占据主导地位,反映出该地区在塑造全球基于压力质量流量控制器半导体市场未来的关键作用。
来源:初级研究、二手研究、WGR数据库及分析师评测
1、北美:
北美压力式质量流量控制器市场由智能制造的进步和半导体行业需求的增长推动。像《芯片法案》这样的关键政策促进半导体投资。此外,AIoT在制造过程中的整合推动了增长,提升了设备效率。
2、欧洲:
欧洲严格的环保政策和电动汽车产量激增推动了半导体应用中压力式质量流量控制器的需求。欧洲绿色新政强调可持续制造实践。随着自动化和智能技术的发展,半导体行业预计将显著增长。
3、亚洲:
亚洲,尤其是中国和韩国,由于半导体制造业的蓬勃发展,压力式质量量流量控制器市场正快速增长。像“中国制造2025”这样的举措支持技术进步。城市监测和智慧城市项目也推动了需求增长。
三、半导体市场应用洞察
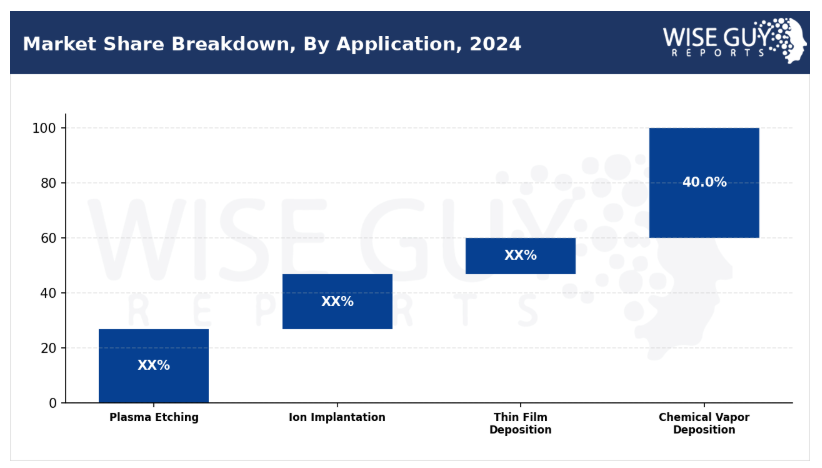
全球半导体市场的基于压力质量流量控制器在多个应用细分领域表现出强劲增长,化学气相沉积在2024年以5.28亿美元的估值领先,预计2035年将达到1020万美元。该细分市场因其在半导体制造中的关键作用而占据主导地位,实现了薄膜厚度和均匀性的精确化,从而提升器件性能。等离子体蚀刻遵循显著扩展趋势,这得益于半导体中对先进微制造技术需求的增长,这些技术需要高精度和对气体反应的控制。离子植入也正处于适度增长,因为它在掺杂工艺中发挥着关键作用,这对半导体器件的功能至关重要,从而促进了整体市场动态。薄膜沉积技术随着纳米技术和材料科学的进步而稳步发展;这一细分市场对于开发下一代电子元件至关重要。这些应用的综合趋势凸显了基于压力的质量流量控制器在实现更高运营效率中的关键性,也反映了对先进半导体制造技术日益增长的需求。
来源:初级研究、二手研究、WGR数据库及分析师评测
全球基于压力的质量流量控制器半导体市场展示了不同终端应用领域的多样化应用,其中半导体制造业在整体市场中占据最高估值。该行业受益于技术的重大进步,推动了对精准流量控制系统的需求,提升半导体器件的效率和质量。与此同时,显示面板生产正经历强劲增长,得益于对高清和柔性显示屏需求的不断增长,这需要细致的流量管理能力。此外,随着全球向可再生能源的转变,太阳能电池制造也在稳步扩展,要求升级设备以确保太阳能电池生产的更高效率和良率。总体而言,这些终端使用领域凸显了压力式质量量流量控制器在支持技术创新和满足不断变化的消费者需求中的关键作用,最终推动了市场的动态格局。
全球半导体压力式质量量流量控制器市场以其多样化的类型细分市场为特征,主要包括一次性控制器和多通道控制器。一次性控制器展现出强劲的增长轨迹,这得益于半导体制造中对灵活高效解决方案需求的增长,从而降低污染风险和运营成本。与此同时,多通道控制器正稳步扩展,因为它们在多个气体通道同时精准流量管理方面具有显著优势。这种高精度控制多种气体的能力对于复杂半导体工艺至关重要,这也导致了对这些系统的日益依赖。随着行业技术的进步,这两种控制器预计将在提升生产效率和满足半导体行业严格质量标准方面发挥关键作用。一次性控制器与可持续发展趋势相契合,而多通道控制器则满足日益增长的生产需求,凸显了其在全球半导体市场压力式质量流量控制器格局中的重要性。
全球半导体市场压力式质量流量控制器的技术板块由模拟控制、数字控制和智能流量控制器等不同类型组成。数字控制市场预计将展现出强劲增长,得益于半导体制造自动化和精密工艺的进步。模拟控制一直在稳步扩展,尽管数字解决方案兴起,传统方法在多个应用中依然有效。智能流量控制器因其能够提供实时监测、提高准确性和能效等增强功能,越来越受到关注,显示出市场的浓厚兴趣。这凸显了半导体行业向更先进流量控制技术的转变,鼓励研发投资并支持制造工艺的演进。总体来看,这些技术的差异化体现了半导体行业的多样需求,企业在快速变化的市场环境中寻求优化性能并保持竞争优势。
四、半导体市场竞争洞察:
全球半导体压力式质量量流量控制器市场呈现出动态的格局,众多参与者通过创新技术和可靠产品争夺自身地位。半导体在电子、汽车和电信等多个领域的不断增长需求加速了这一细分市场的增长。强烈的竞争洞察显示,企业不仅专注于产品差异化,还在投资研发项目,以提升流量控制器的效率和功能。随着行业向自动化和精度的方向发展,各方正在调整商业策略,定制终端用户解决方案,并扩大运营布局以保持竞争力。
在半导体市场全球基于压力的质量流量控制器的最新发展中,显著增长,这得益于包括消费电子和汽车行业在内的多个行业对半导体需求的增长。该市场正经历旨在提升流量控制系统精度和效率的技术进步。全球范围内不断建立新的标准,推动制造商创新其MFC产品,以满足更严格的排放和效率监管要求。此外,并购正在重塑市场格局;近期的整合使企业能够有效利用资源和研发能力。2023年6月,一项重要合并案曝光,旨在加强半导体领域的供应链和分销渠道。与此同时,全球聚焦半导体生产韧性的举措正在影响MFC市场动态,这在各国政府提出的经济复苏计划中有所体现。这些发展对于应对持续的供应链挑战、确保技术兼容性和实现可持续发展目标至关重要。市场增长势头将继续,全球半导体制造设施投资不断增加,对先进MFC技术的需求不断提升。
1、对先进半导体技术需求的增长
全球半导体行业正经历显著增长,这得益于技术进步以及集成电路在消费电子、汽车和工业自动化等多个应用领域的日益普及。根据半导体行业协会的数据,2021年全球半导体销售额约为4400亿美元,较2019年的3340亿美元有所增长。这一增长直接反映了对高性能半导体需求的增加,这些需求要求制造工艺的精密度,从而推动了基于压力的质量流量控制器的需求。此外,微型化和性能效率提升的持续趋势,催生了半导体制造中对精密气体流动管理的需求。英特尔和台积电等主要企业正在大规模投资扩建半导体制造设施,这将进一步提升MFC的需求,这与半导体行业的预期增长直接相关。
2、可再生能源与清洁技术的发展
随着各国努力减少碳排放和应对气候变化,向可再生能源和清洁技术解决方案的转型在全球范围内日益加速。例如,国际能源署报告称,2021年全球可再生能源技术投资达3000亿美元,凸显该行业的显著增长。这波投资激增直接影响半导体市场,因为可再生能源技术需要先进的电子元件,如太阳能逆变器、风力涡轮机控制器和储能系统,这些系统均采用基于压力的质量流量控制器以实现最佳性能。西门子和施耐德电气等公司积极推动创新清洁能源解决方案,间接推动半导体制造技术(包括MFC)的需求,从而促进市场增长。
3、制造工艺自动化的兴起
自动化正在革新全球制造流程,带来更高的效率、降低成本和提升质量。国际机器人联合会的研究显示,到2024年,全球运行中的工业机器人数量预计将达到约400万台。这种自动化趋势正日益影响半导体制造业,在该行业中精度和可靠性至关重要。基于压力的质量流量控制器对于确保化学气相沉积和蚀刻等半导体生产过程中气体流动的准确性至关重要。
五、半导体市场细分洞察
1、半导体市场应用展望
• 化学气相沉积
• 等离子蚀刻
• 离子植入
• 薄膜沉积
2、半导体市场按终端用途展望
• 半导体制造
• 显示面板制作
• 太阳能电池制造
3、半导体市场按类型展望
• 一次性控制器
• 多通道控制器
4、半导体市场技术展望
• 模拟控制
• 数字控制
• 智能流量控制器
5、半导体市场展望按地区展望
• 北美
• 欧洲
• 南美洲
• 亚太地区
• 中东和非洲
文章来源:wiseguyreports 全球半导体市场压力质流量控制器(MFC)研究报告:规模、份额及2026-2035年的预测

 精量科技作为专业的过程仪表和自动化控制设备供应商,坚持“创新科技,服务全球”的经营理念,旨在生产高品质高技术高精度的产品,专业于流量测量,应用广泛分布于玻璃、冶金、环保、配气置气仪器分析、石油石化等领域。
 精量科技作为专业的过程仪表及自动化控制设备供应商,在实际应用中可为您提供多种解决方案,选择合适的仪表并提供选型帮助。

 全国销售热线:400-005-7868

 QQ咨询
 在线留言
 186 0136 4771